Planejamento financeiro para millennials: como se preparar para o sucesso
Os millennials enfrentam desafios financeiros únicos no mundo atual.
Anúncios
De empréstimos estudantis ao aumento do custo de vida, o caminho para liberdade financeira Pode parecer assustador. Mas não se preocupe! Com inteligência finanças pessoais Com essas estratégias, você pode assumir o controle do seu dinheiro e construir um futuro brilhante.
Vamos mergulhar em alguns pontos. conselhos financeiros para millennials que pode te ajudar a ganhar habilidades de gestão financeira. Quer você esteja apenas começando ou queira melhorar suas finanças, estas dicas o colocarão no caminho certo.
Você sabia que muitos millennials entraram no mercado de trabalho durante ou após a crise financeira de 2008? Esse início difícil, aliado ao alto endividamento estudantil, tornou o planejamento financeiro crucial para a nossa geração. Mas aqui está a boa notícia: ao aprender habilidades financeiras essenciais agora, você pode se preparar para o sucesso a longo prazo.
Pronto para assumir o controle das suas finanças? Vamos explorar como criar um plano financeiro sólido que funcione para você. Desde os princípios básicos do orçamento até investimentos inteligentes, abordaremos tudo o que você precisa saber para alcançar seus objetivos financeiros.
Anúncios
Entendendo o cenário financeiro dos millennials
Os millennials, nascidos entre 1981 e 1997, enfrentam desafios financeiros únicos. Esses jovens adultos, na faixa dos 20 e 30 anos, navegam por um cenário econômico complexo, marcado por dívida de empréstimo estudantil e mercados de trabalho competitivos. Apesar desses obstáculos, os millennials estão demonstrando resiliência e engenhosidade na gestão de suas finanças.
O impacto de recessões econômicas moldou a experiência da geração millennial. Muitos entraram no mercado de trabalho em tempos desafiadores, o que afetou seu potencial de ganhos e trajetórias de carreira. Essa geração ganha menos que as anteriores, mas não está deixando de lado o planejamento financeiro.
dívida de empréstimo estudantil Continua sendo um fardo significativo para muitos millennials. Para lidar com isso, existem diversos planos de pagamento disponíveis. É fundamental explorar essas opções e encontrar uma estratégia que se adeque às circunstâncias individuais. Noções básicas de finanças para a geração Y frequentemente incluem o combate a essa dívida, ao mesmo tempo que se equilibram outras metas financeiras.
Investimento para quem entende de tecnologia é uma característica marcante do comportamento financeiro dos millennials. Essa geração utiliza a tecnologia, usando aplicativos financeiros e plataformas online para gerenciar seu dinheiro. Embora essa abordagem ofereça conveniência e acessibilidade, é importante abordar o aconselhamento financeiro online com cautela.
“Uma boa pontuação de crédito pode economizar milhares de dólares a longo prazo, influenciando sua capacidade de obter empréstimos e as taxas de juros que você pagará.”
Apesar dos desafios, os millennials são proativos em relação ao seu futuro financeiro. Muitos priorizam a criação de reservas de emergência, visando acumular o equivalente a três a seis meses de despesas. Eles também estão aproveitando os benefícios oferecidos pelos empregadores, como contribuições para aposentadoria e planos de saúde, para reforçar seus planos financeiros.
Compreender esse cenário é crucial para que os millennials trilhem com sucesso sua jornada financeira. Mantendo-se informados e adaptando-se às mudanças nas condições econômicas, essa geração pode superar obstáculos e construir uma base financeira sólida.
Definir metas e prioridades financeiras claras.
Os millennials enfrentam desafios financeiros únicos, tornando crucial definir claramente suas prioridades financeiras. objetivos financeiros. Uma pesquisa recente revela que 571 mil e três mil pessoas da geração Y e da geração Z priorizam finanças pessoais metas para o próximo ano. Esse foco no bem-estar financeiro é um passo na direção certa para o sucesso a longo prazo.
Ao definir metas financeiras, é importante distinguir entre metas de curto e longo prazo. objetivos de longo prazo. metas de curto prazo pode incluir a construção de um fundo de emergência ou para quitar dívidas de cartão de crédito. Objetivos de longo prazo muitas vezes giram em torno de marcos importantes da vida, como comprar uma casa ou planejamento para a aposentadoria.
Priorizando as finanças É fundamental para alcançar esses objetivos. Quase 601 mil e três mil pessoas da geração Y e da geração Z pretendem aumentar suas economias em 2024. Para apoiar esse objetivo, considere automatizar suas economias. Configure transferências automáticas da sua conta corrente para a sua conta poupança para garantir um progresso consistente em direção às suas metas financeiras.
| Principais metas financeiras para 2024 | Percentagem de Millennials e da Geração Z |
|---|---|
| Economias crescentes | 60% |
| Liquidação de dívidas | 40% |
| Respeitar o orçamento | 41% |
Para lidar com dívidas de forma eficaz, explore estratégias como o método da avalanche de dívidas ou o método da bola de neve. Lembre-se, uma fundo de emergência O equivalente a 3 a 6 meses de despesas de subsistência pode evitar o acúmulo de dívidas futuras. Ao definir metas claras e priorizar suas finanças, você estará no caminho certo para o sucesso financeiro.
Construindo uma base sólida: Reserva de emergência
Segurança financeira começa com uma base robusta fundo de emergência. Esse rede de segurança financeira Protege você de despesas inesperadas e proporciona tranquilidade. Especialistas recomendam ter uma reserva financeira equivalente a três a seis meses de despesas. poupança líquida.
Criar uma reserva de emergência exige tempo e disciplina. Comece com pouco e aumente suas contribuições gradualmente. Configure transferências automáticas para uma conta poupança separada para facilitar a poupança.
- Evita dívidas de cartão de crédito com juros altos
- Proporciona estabilidade durante a perda de emprego.
- Cobre reparos inesperados em casa ou no carro.
- Permite investimentos consistentes
Mantenha suas reservas de emergência em contas de fácil acesso, como contas de poupança de alto rendimento ou contas do mercado monetário. Isso garante que você possa acessar os fundos rapidamente quando necessário, sem penalidades.
| Tamanho do Fundo de Emergência | Recomendado para |
|---|---|
| despesas de 3 meses | Emprego estável, poucas dívidas |
| despesas de 6 meses | Renda variável, dívida alta |
| despesas de mais de 9 meses | Trabalhador autônomo, renda única |
Lembre-se: seu fundo de emergência não se destina a despesas planejadas ou investimentos. Ele é um componente crucial do seu planejamento financeiro geral, proporcionando uma base sólida para o crescimento e a estabilidade futuros.
Criar um orçamento que funcione para você.
Criar um orçamento é fundamental para o sucesso financeiro. Comece monitorando seus gastos por três meses. Essa prática pode gerar economias significativas. Estudos mostram que pessoas que controlam seus gastos geralmente têm menos dívidas.
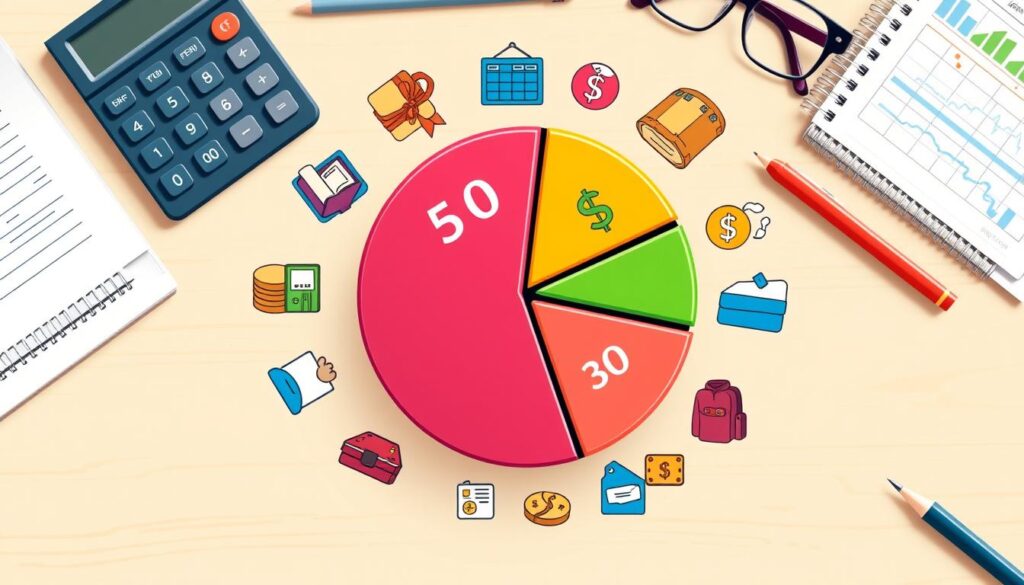
Considere o Regra 50/30/20 Para o planejamento financeiro, essa abordagem sugere alocar 50% da renda para necessidades, 30% para desejos e 20% para poupança. É uma maneira simples, porém eficaz, de administrar seu dinheiro.
Orçamento reverso Outra estratégia útil é priorizar a poupança para o futuro antes de gastar com as necessidades atuais. Esse método pode ajudar a construir uma reserva de emergência sólida. O ideal é ter o equivalente a três a seis meses de despesas.
| Categoria de orçamento | Percentagem | Exemplo (Renda Mensal $4000) |
|---|---|---|
| Precisa | 50% | $2000 |
| Quer | 30% | $1200 |
| Poupança | 20% | $800 |
Controle de despesas É fundamental para manter seu orçamento sob controle. Use aplicativos de smartphone para analisar sua renda versus despesas. Isso pode ajudar a identificar áreas onde você pode economizar. Por exemplo, levar marmita de casa em vez de comer fora pode gerar uma economia de até £1.500 por ano.
Implement economias automatizadas Para garantir um progresso consistente em direção aos seus objetivos financeiros, é importante reduzir o estresse e evitar gastos impulsivos. Lembre-se de revisar e ajustar seu orçamento regularmente, conforme suas prioridades e renda mudam.
Planejamento financeiro para millennials: estratégias essenciais
Os millennials enfrentam desafios financeiros únicos, mas com um planejamento inteligente, podem se preparar para o sucesso. Vamos explorar estratégias essenciais para ajudá-lo(a) a construir um futuro financeiro sólido.
Primeiro, aproveite correspondência entre empregador e empregador em planos de aposentadoria. Isso é dinheiro grátis que pode aumentar significativamente suas economias. Procure economizar pelo menos 151% da sua renda, aumentando gradualmente se você começar com menos. Lembre-se, 641% dos millennials já têm investimentos, o que os torna a geração mais investida.
Considere abrir um Roth IRA para crescimento livre de impostos sobre investimentos. Com um Roth IRA, Você investe dinheiro já tributado e pode sacar sem pagar impostos após os 59 anos e meio. Essa pode ser uma ferramenta poderosa para a construção de patrimônio a longo prazo.
Investimento automatizado Outra estratégia inteligente é configurar transferências automáticas para suas contas de poupança e investimento para manter um progresso constante. Isso está alinhado com o fato de que pessoas que anotam suas metas financeiras têm maior probabilidade de alcançá-las.
| Estratégia Financeira | Beneficiar | Ação recomendada |
|---|---|---|
| Correspondência entre empregadores | Dinheiro grátis para a aposentadoria | Contribua o suficiente para completar a partida. |
| Roth IRA | Crescimento livre de impostos | Abra uma conta e contribua regularmente. |
| Investimento automatizado | Economias consistentes | Configure transferências automáticas |
| Alfabetização financeira | Melhor tomada de decisões | Busque conhecimento em fontes confiáveis. |
Por fim, invista em seu educação financeira. Entender a gestão financeira leva a uma tomada de decisão mais segura. Considere trabalhar com um consultor financeiro especializado em patrimônio para a geração millennial, para obter estratégias personalizadas e adaptadas à sua situação específica.
Investimento inteligente para crescimento a longo prazo
Os millennials enfrentam desafios financeiros únicos, mas investir de forma inteligente pode abrir caminho para o crescimento a longo prazo. Começar cedo é fundamental para aproveitar o potencial de crescimento. juros compostos. Ao investir consistentemente ao longo do tempo, seu dinheiro pode crescer exponencialmente.
Construindo um portfólio diversificado é crucial para a gestão de riscos. Isso significa diversificar seus investimentos em várias posições. veículos de investimento como ações, títulos e imóveis. Cada classe de ativos tem seu próprio perfil de risco e retorno, por isso é importante considerar seu perfil pessoal. tolerância ao risco ao tomar decisões de investimento.
Fundos de índice e fundos negociados em bolsa (ETFs) oferecem maneiras econômicas de diversificar. Eles replicam índices de mercado como o S&P 500, proporcionando ampla exposição ao mercado. Para quem se interessa por imóveis, os REITs podem ser uma opção viável sem a necessidade de grandes investimentos de capital.
“A melhor época para plantar uma árvore foi há 20 anos. A segunda melhor época é agora.” – Provérbio Chinês
Lembre-se, investir é um jogo de longo prazo. Dados históricos mostram que as ações de grandes empresas renderam cerca de 10% anualmente de 1926 a 2020, superando títulos e letras do Tesouro. Isso ilustra o potencial de crescimento ao longo do tempo, especialmente ao reinvestir dividendos e capitalizar sobre juros compostos.
| Tipo de investimento | Retorno médio anual (1926-2020) |
|---|---|
| Ações de grande capitalização | 10% |
| Títulos do Governo de Longo Prazo | 5.5% |
| Títulos do Tesouro | 3.3% |
Ao longo de sua jornada de investimentos, mantenha-se informado sobre as tendências do mercado e os princípios econômicos. Esse conhecimento o ajudará a tomar decisões acertadas e a ajustar sua estratégia conforme necessário. Lembre-se: todo investimento envolve algum risco, portanto, é prudente consultar profissionais experientes antes de tomar decisões financeiras significativas.
Lidar com as dívidas e, ao mesmo tempo, planejar o futuro.
Os millennials enfrentam desafios financeiros únicos. Muitos ganham menos do que as gerações anteriores e lutam contra altos níveis de dívidas estudantis. Dívidas de cartão de crédito, financiamentos de automóveis e empréstimos pessoais aumentam ainda mais o fardo. Apesar desses obstáculos, decisões inteligentes podem ser úteis. gestão de dívidas O planejamento futuro é crucial para o sucesso financeiro.
Priorize o pagamento das dívidas com juros altos. Use o dinheiro extra para quitar essas dívidas depois de pagar o mínimo mensal. Essa estratégia pode reduzir significativamente o total de juros pagos e melhorar sua situação financeira. equilíbrio financeiro.
Reembolso de empréstimo estudantil As opções de financiamento podem ser tornadas mais administráveis com base na sua renda. Explore o refinanciamento ou a consolidação de dívidas para potencialmente reduzir as taxas de juros e simplificar os pagamentos. Lembre-se: pagamentos consistentes e pontuais contribuem para... melhoria da pontuação de crédito.
Ao gerenciar dívidas, não negligencie o planejamento futuro. Comece a poupar para a aposentadoria cedo, mesmo com pequenas quantias. Considere investir em fundos de índice de baixo custo para crescimento a longo prazo. Para os millennials que atuam nas forças armadas, o Plano de Poupança para Aposentadoria (Thrift Savings Plan) oferece excelentes opções de investimento com taxas reduzidas.
| Meta financeira | Etapa de ação | Beneficiar |
|---|---|---|
| Fundo de Emergência | Economize de 3 a 6 meses de despesas | Segurança financeira |
| Redução da dívida | Primeiro, quite as dívidas com juros altos. | Pagamentos de juros mais baixos |
| Melhoria de Crédito | Mantenha a utilização do crédito abaixo de 30%. | Pontuação de crédito mais alta |
| Poupança para a aposentadoria | Invista em fundos de índice de baixo custo. | Crescimento de riqueza a longo prazo |
Ao equilibrar o pagamento de dívidas com poupança e investimento, os millennials podem construir um futuro financeiro seguro. Monitore seus gastos, corte despesas desnecessárias e busque aconselhamento de profissionais da área financeira para otimizar sua estratégia.
Conclusão: Capacitando a geração millennial para o sucesso financeiro.
Os millennials enfrentam desafios financeiros únicos, mas estão bem preparados para alcançá-los. prosperidade a longo prazo. Nascida entre 1981 e 1996, essa geração abraçou a tecnologia e valoriza experiências em detrimento de bens materiais. Com 731 mil millennials definindo metas financeiras em comparação com as gerações mais velhas, fica claro que eles estão motivados a assumir o controle de suas finanças.
Empoderamento financeiro Começa com a educação. Um número impressionante de 871 mil millennials busca ativamente oportunidades para aprimorar seus conhecimentos financeiros. Essa sede de aprendizado, combinada com planejamento financeiro personalizado, pode levar a um crescimento significativo. Por exemplo, 631 mil e três mil dos millennials sentem-se confiantes em atingir seus objetivos financeiros apesar da alta inflação, demonstrando sua resiliência.
Aprendizagem contínua É fundamental para se adaptar ao cenário financeiro em constante mudança. Os millennials estão adotando diversas opções de investimento, com o grupo 42% investindo em criptomoedas e o grupo 33% em investimentos de impacto. Eles também estão explorando marketing de afiliados como uma fonte passiva de renda renda, demonstrando sua abertura a novas estratégias financeiras.
Ao aproveitar a tecnologia, buscar orientação profissional e manter o compromisso com seus objetivos financeiros, os millennials podem superar obstáculos e construir um futuro financeiro seguro. Com sua familiaridade com a tecnologia e o desejo por aconselhamento personalizado, essa geração está bem posicionada para reescrever as regras do sucesso financeiro.
Perguntas frequentes
Quais são alguns dos desafios financeiros específicos enfrentados pelos millennials?
A geração Y ingressou no mercado de trabalho durante a Grande Recessão, enfrentando instabilidade econômica e altos salários. dívida de empréstimo estudantil. Apesar de ganharem 20% menos do que os baby boomers da mesma idade, os millennials são a geração mais engajada.
Como os millennials podem estabelecer metas financeiras claras?
Estabeleça metas financeiras de curto e longo prazo para criar um roteiro para a construção de patrimônio futuro. metas de curto prazo pode incluir a criação de um fundo de emergência ou a compra de roupas para o trabalho, enquanto objetivos de longo prazo Pode ser o pagamento de empréstimos estudantis ou a compra de uma casa. Priorize as metas listando-as por ordem de importância e identifique áreas onde os gastos podem ser reduzidos.
Por que um fundo de emergência é importante para a estabilidade financeira?
Uma reserva de emergência é crucial para a estabilidade financeira. Procure criar um fundo de emergência equivalente a seis meses de despesas. Essa reserva deve ser relativamente líquida e de fácil acesso, sem penalidades. Ter uma reserva de emergência ajuda a evitar o uso de cartões de crédito com juros altos durante crises financeiras inesperadas e proporciona tranquilidade.
Como os millennials podem criar um orçamento eficaz?
Crie um orçamento realista monitorando suas despesas por três meses. Use aplicativos de smartphone para analisar receitas e despesas. Implemente. orçamento reverso Priorizando a poupança para o seu futuro. Considere o Regra 50/30/2050% para necessidades, 30% para desejos e 20% para poupança. Automatize suas economias e investimentos para garantir um progresso consistente em direção às suas metas financeiras.
Quais são algumas estratégias essenciais de planejamento financeiro para a geração millennial?
Aproveite correspondência entre empregador e empregador Contribuições para planos de aposentadoria. Considere abrir uma Roth IRA para crescimento livre de impostos sobre investimentos. Procure economizar pelo menos 151% da sua renda, aumentando gradualmente se começar com um valor menor. Acompanhe o aumento do seu padrão de vida com aumentos correspondentes nas suas economias. Utilize investimento automatizado e faça economias para manter um progresso consistente. Busque educação financeira por meio de fontes confiáveis e considere trabalhar com um consultor financeiro para obter estratégias personalizadas.
Como os millennials podem investir de forma inteligente para um crescimento a longo prazo?
Comece a investir cedo para beneficiar de juros compostos. Explore várias opções. veículos de investimento como ações, ETFs e REITs. Comece com pequenos investimentos e aumente as contribuições ao longo do tempo. Informe-se sobre finanças pessoais e estratégias de investimento. Diversifique seu portfólio para gerenciar o risco. Considere seu tolerância ao risco e o cronograma de investimento ao escolher opções de investimento.
Quais são algumas estratégias eficazes para lidar com dívidas e, ao mesmo tempo, planejar o futuro?
Priorize o pagamento de dívidas com juros altos, especialmente o saldo do cartão de crédito. Explore opções de pagamento flexíveis para empréstimos estudantis, de acordo com sua renda. Considere refinanciar ou consolidar seus empréstimos para obter planos de pagamento mais acessíveis. Seja cauteloso ao contrair novas dívidas e avalie a necessidade de cada compra. Mantenha um bom histórico de crédito fazendo pagamentos em dia e controlando o uso do crédito. Equilibre o pagamento de dívidas com poupança e investimentos para garantir o progresso em direção a seus objetivos financeiros de longo prazo.
