Planowanie finansowe dla pokolenia milenialsów: jak zapewnić sobie sukces
Pokolenie milenialsów mierzy się we współczesnym świecie ze szczególnymi wyzwaniami finansowymi.
Anúncios
Od kredytów studenckich po rosnące koszty utrzymania, droga do wolność finansowa może wydawać się zniechęcające. Ale nie martw się! Dzięki inteligentnym finanse osobiste strategie, dzięki którym możesz przejąć kontrolę nad swoimi pieniędzmi i zbudować świetlaną przyszłość.
Zanurzmy się w to porady finansowe dla milenialsów które mogą pomóc Ci zyskać umiejętności zarządzania pieniędzmi. Niezależnie od tego, czy dopiero zaczynasz, czy chcesz uporządkować swoje finanse, te wskazówki pomogą Ci obrać właściwą drogę.
Czy wiesz, że wielu millenialsów weszło na rynek pracy w trakcie lub po kryzysie finansowym w 2008 roku? Ten trudny start, w połączeniu z wysokim zadłużeniem studenckim, sprawił, że planowanie finansowe stało się kluczowe dla naszego pokolenia. Ale dobra wiadomość: ucząc się kluczowych umiejętności finansowych już teraz, możesz zapewnić sobie długoterminowy sukces.
Gotowy wziąć odpowiedzialność za swoje finanse? Dowiedzmy się, jak stworzyć solidny plan finansowy, który będzie dla Ciebie odpowiedni. Od podstaw budżetowania po mądre inwestowanie – omówimy wszystko, co musisz wiedzieć, aby osiągnąć swoje cele finansowe.
Anúncios
Zrozumienie sytuacji finansowej pokolenia milenijnego
Pokolenie milenialsów, urodzone między 1981 a 1997 rokiem, boryka się z wyjątkowymi trudnościami finansowymi. Ci młodzi dorośli w wieku 20–30 lat poruszają się w złożonym środowisku ekonomicznym, charakteryzującym się dług z tytułu pożyczki studenckiej i konkurencyjnych rynkach pracy. Pomimo tych przeszkód, millenialsi wykazują się odpornością i zaradnością w zarządzaniu swoimi finansami.
Wpływ recesje gospodarcze Ukształtowało doświadczenie pokolenia milenialsów. Wielu z nich weszło na rynek pracy w trudnych czasach, co wpłynęło na ich potencjał zarobkowy i ścieżkę kariery. To pokolenie zarabia mniej niż ich poprzednicy, a mimo to nie stroni od planowania finansowego.
Dług z tytułu pożyczki studenckiej Pozostaje poważnym obciążeniem dla wielu milenialsów. Aby temu zaradzić, dostępne są różne plany spłaty. Kluczowe jest rozważenie tych opcji i znalezienie strategii dopasowanej do indywidualnych potrzeb. Podstawy finansowe dla pokolenia millenialsów często obejmują spłatę tego długu przy jednoczesnym zrównoważeniu innych celów finansowych.
Inwestowanie z wykorzystaniem technologii to cecha charakterystyczna dla zachowań finansowych pokolenia milenialsów. To pokolenie wykorzystuje technologię, korzystając z aplikacji finansowych i platform internetowych do zarządzania swoimi pieniędzmi. Chociaż takie podejście oferuje wygodę i dostępność, ważne jest, aby podchodzić do porad finansowych online z ostrożnością.
“Dobra ocena zdolności kredytowej może w dłuższej perspektywie pozwolić zaoszczędzić Ci tysiące dolarów, gdyż wpływa na Twoją zdolność kredytową i wysokość odsetek, które będziesz płacić”.”
Pomimo wyzwań, millenialsi proaktywnie dbają o swoją przyszłość finansową. Wielu z nich priorytetowo traktuje oszczędności awaryjne, dążąc do zgromadzenia kwoty odpowiadającej trzy- lub sześciomiesięcznym wydatkom na utrzymanie. Korzystają również z benefitów oferowanych przez pracodawców, takich jak dofinansowanie składek emerytalnych i ubezpieczenie zdrowotne, aby wzmocnić swoje plany finansowe.
Zrozumienie tego krajobrazu jest kluczowe dla pokolenia milenialsów, aby z powodzeniem poruszać się po swojej finansowej drodze. Dzięki ciągłemu zdobywaniu wiedzy i dostosowywaniu się do zmieniających się warunków ekonomicznych, pokolenie to może pokonywać przeszkody i budować solidne podstawy finansowe.
Ustalanie jasnych celów i priorytetów finansowych
Pokolenie milenialsów staje w obliczu wyjątkowych wyzwań finansowych, dlatego kluczowe jest jasne określenie cele finansowe. Z niedawnego badania wynika, że 57% milenialsów i generacji Z nadaje priorytet finanse osobiste Cele na nadchodzący rok. Skupienie się na dobrostanie finansowym to krok we właściwym kierunku, prowadzący do długoterminowego sukcesu.
Przy ustalaniu celów finansowych ważne jest rozróżnienie celów krótkoterminowych i cele długoterminowe. Cele krótkoterminowe może obejmować budowę fundusz awaryjny lub spłacanie zadłużenia na karcie kredytowej. Cele długoterminowe często krążą wokół ważnych momentów w życiu, takich jak zakup domu lub planowanie emerytury.
Priorytetyzacja finansów jest kluczem do osiągnięcia tych celów. Prawie 60% milenialsów i generacji Z zamierza zwiększyć swoje oszczędności w 2024 roku. Aby osiągnąć ten cel, rozważ automatyzację oszczędzania. Skonfiguruj automatyczne przelewy z konta bieżącego na konto oszczędnościowe, aby zapewnić sobie stały postęp w realizacji celów finansowych.
| Najważniejsze cele finansowe na rok 2024 | Procentowy udział pokolenia milenialsów i generacji Z |
|---|---|
| Rosnące oszczędności | 60% |
| Uregulowanie długów | 40% |
| Trzymanie się budżetu | 41% |
Aby skutecznie poradzić sobie z długiem, rozważ strategie takie jak metoda lawiny długów lub kuli śnieżnej. Pamiętaj, fundusz awaryjny Równowartość 3-6 miesięcznych kosztów utrzymania może zapobiec przyszłemu zadłużeniu. Wyznaczając jasne cele i priorytetyzując swoje finanse, będziesz na dobrej drodze do sukcesu finansowego.
Budowanie solidnego fundamentu: oszczędności awaryjne
Bezpieczeństwo finansowe zaczyna się od solidnego fundusz awaryjny. Ten sieć bezpieczeństwa finansowego chroni Cię przed nieoczekiwanymi wydatkami i zapewnia spokój ducha. Eksperci zalecają oszczędzanie od trzech do sześciu miesięcy kosztów utrzymania. oszczędności płynne.
Stworzenie funduszu awaryjnego wymaga czasu i dyscypliny. Zacznij od małych kwot i stopniowo zwiększaj swoje wpłaty. Ustaw automatyczne przelewy na oddzielne konto oszczędnościowe, aby oszczędzanie stało się bezproblemowe.
- Unika zadłużenia na karcie kredytowej o wysokim oprocentowaniu
- Zapewnia stabilność w przypadku utraty pracy
- Obejmuje nieoczekiwane naprawy domu lub samochodu
- Umożliwia stałe inwestowanie
Przechowuj swoje oszczędności awaryjne na łatwo dostępnych kontach, takich jak konta oszczędnościowe o wysokim oprocentowaniu lub konta rynku pieniężnego. Dzięki temu będziesz mieć szybki dostęp do środków w razie potrzeby bez kar.
| Wielkość funduszu awaryjnego | Zalecane dla |
|---|---|
| 3 miesięczne wydatki | Stabilna praca, niskie zadłużenie |
| 6-miesięczne wydatki | Zmienny dochód, wysokie zadłużenie |
| Wydatki za 9+ miesięcy | Osoba samozatrudniona, dochód z jednego źródła |
Pamiętaj, że Twój fundusz awaryjny nie jest przeznaczony na planowane wydatki ani inwestycje. To kluczowy element Twojego ogólnego planu finansowego, zapewniający solidną podstawę dla przyszłego wzrostu i stabilności.
Tworzenie budżetu dostosowanego do Twoich potrzeb
Stworzenie budżetu to klucz do sukcesu finansowego. Zacznij od śledzenia swoich wydatków przez trzy miesiące. Ta praktyka może przynieść znaczne oszczędności. Badania pokazują, że osoby, które śledzą wydatki, często mają mniejsze zadłużenie.
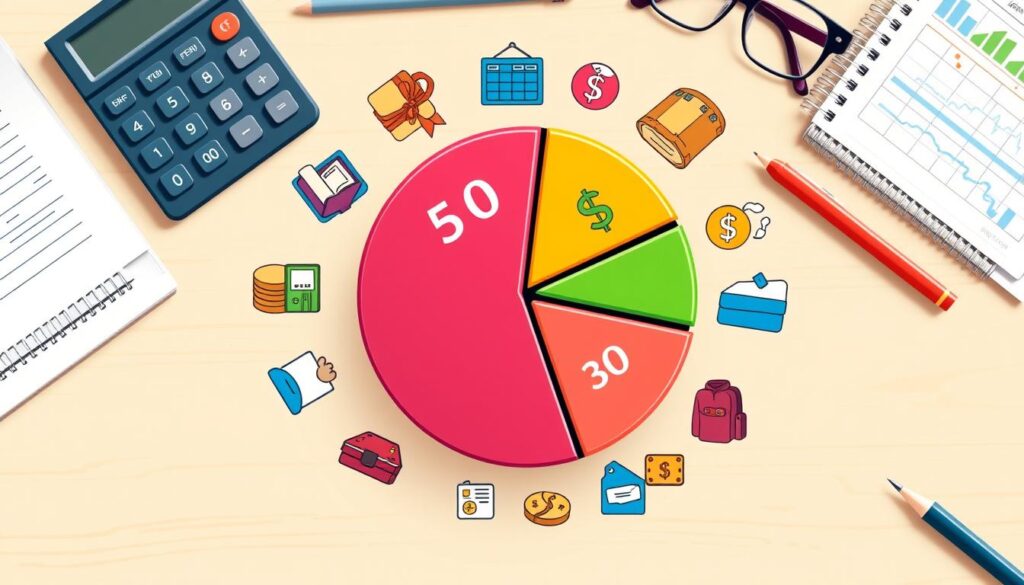
Rozważ Zasada 50/30/20 do budżetowania. To podejście sugeruje przeznaczenie 50% dochodu na potrzeby, 30% na zachcianki, a 20% na oszczędności. To prosty, ale skuteczny sposób na zarządzanie pieniędzmi.
Budżetowanie odwrotne To kolejna przydatna strategia. Priorytetem jest oszczędzanie na przyszłość, zanim wydasz pieniądze na bieżące potrzeby. Ta metoda może pomóc Ci zgromadzić solidny fundusz awaryjny. Celuj w pokrycie kosztów utrzymania na poziomie od trzech do sześciu miesięcy.
| Kategoria budżetowa | Procent | Przykład (Dochód miesięczny $4000) |
|---|---|---|
| Wymagania | 50% | $2000 |
| Chce | 30% | $1200 |
| Oszczędności | 20% | $800 |
Śledzenie wydatków jest kluczowe dla utrzymania budżetu. Korzystaj z aplikacji na smartfony, aby analizować swoje dochody w porównaniu z wydatkami. To pomoże Ci zidentyfikować obszary, w których możesz zaoszczędzić. Na przykład, pakowanie lunchu z domu zamiast jedzenia na mieście może przynieść oszczędności rzędu 1500 dolarów rocznie.
Narzędzie automatyczne oszczędzanie Aby zapewnić stały postęp w dążeniu do celów finansowych. To zmniejsza stres i zapobiega przypadkowemu wydawaniu zaoszczędzonych pieniędzy. Pamiętaj o regularnym przeglądaniu i dostosowywaniu budżetu w miarę zmiany priorytetów i dochodów.
Planowanie finansowe dla pokolenia milenialsów: podstawowe strategie
Pokolenie milenialsów mierzy się z wyjątkowymi wyzwaniami finansowymi, ale dzięki mądremu planowaniu może osiągnąć sukces. Przyjrzyjmy się kluczowym strategiom, które pomogą Ci zbudować silną przyszłość finansową.
Po pierwsze, skorzystaj z dopasowanie pracodawcy w planach emerytalnych. To darmowe pieniądze, które mogą znacząco zwiększyć Twoje oszczędności. Staraj się oszczędzać co najmniej 151 TP3T swoich dochodów, stopniowo zwiększając, jeśli zaczniesz od mniejszej kwoty. Pamiętaj, że 641 TP3T milenialsów już zainwestowało, co czyni ich najbardziej inwestującym pokoleniem.
Rozważ otwarcie Roth IRA dla wzrostu inwestycji wolnych od podatku. Z Roth IRA, Inwestujesz dolary po opodatkowaniu i możesz wypłacić je bez podatku po ukończeniu 59,5 roku życia. To może być potężne narzędzie do długoterminowego budowania majątku.
Zautomatyzowane inwestowanie To kolejny sprytny ruch. Ustaw automatyczne przelewy na konta oszczędnościowe i inwestycyjne, aby utrzymać stały postęp. Jest to zgodne z faktem, że osoby, które zapisują swoje cele finansowe, mają większe szanse na ich osiągnięcie.
| Strategia finansowa | Korzyść | Zalecane działanie |
|---|---|---|
| Dopasowanie pracodawcy | Darmowe pieniądze na emeryturę | Wpłać wystarczająco dużo, aby otrzymać pełne dopasowanie |
| Roth IRA | Wzrost wolny od podatku | Załóż konto i regularnie wpłacaj składki |
| Zautomatyzowane inwestowanie | Stałe oszczędności | Skonfiguruj automatyczne przelewy |
| Wiedza finansowa | Lepsze podejmowanie decyzji | Szukaj edukacji w wiarygodnych źródłach |
Na koniec zainwestuj w swoje edukacja finansowa. Zrozumienie zarządzania pieniędzmi prowadzi do podejmowania bardziej pewnych decyzji. Rozważ współpracę z doradcą finansowym specjalizującym się w zarządzaniu majątkiem pokolenia milenialsów, aby uzyskać spersonalizowane strategie dopasowane do Twojej unikalnej sytuacji.
Mądre inwestowanie dla długoterminowego wzrostu
Pokolenie milenialsów mierzy się z wyjątkowymi wyzwaniami finansowymi, ale mądre inwestowanie może utorować drogę do długoterminowego wzrostu. Rozpoczęcie działań wcześnie jest kluczem do wykorzystania potencjału odsetki składane. Dzięki konsekwentnemu inwestowaniu na przestrzeni czasu, Twoje pieniądze mogą rosnąć wykładniczo.
Budowanie zdywersyfikowany portfel jest kluczowe dla zarządzania ryzykiem. Oznacza to rozłożenie inwestycji na różne pojazdy inwestycyjne takie jak akcje, obligacje i nieruchomości. Każda klasa aktywów ma swój własny profil ryzyka i zwrotu, dlatego ważne jest, aby wziąć pod uwagę swoje osobiste tolerancja ryzyka przy podejmowaniu decyzji inwestycyjnych.
Fundusze indeksowe i fundusze ETF oferują opłacalne sposoby dywersyfikacji. Śledzą one indeksy rynkowe, takie jak S&P 500, zapewniając szeroką ekspozycję na rynek. Dla osób zainteresowanych nieruchomościami, REIT-y mogą być opłacalną opcją bez konieczności inwestowania dużych środków.
„Najlepszy moment na posadzenie drzewa był 20 lat temu. Drugi najlepszy moment jest teraz.” – chińskie przysłowie
Pamiętaj, że inwestowanie to gra długoterminowa. Dane historyczne pokazują, że akcje spółek o dużej kapitalizacji przynosiły stopę zwrotu rzędu 101 TP3 bln rocznie w latach 1926-2020, przewyższając obligacje i bony skarbowe. To ilustruje potencjał wzrostu w dłuższej perspektywie, zwłaszcza przy reinwestowaniu dywidend i kapitalizacji. odsetki składane.
| Rodzaj inwestycji | Średnia roczna stopa zwrotu (1926-2020) |
|---|---|
| Akcje o dużej kapitalizacji | 10% |
| Długoterminowe obligacje rządowe | 5.5% |
| bony skarbowe | 3.3% |
Podczas inwestowania bądź na bieżąco z trendami rynkowymi i zasadami ekonomicznymi. Ta wiedza pomoże Ci podejmować trafne decyzje i dostosowywać strategię w razie potrzeby. Pamiętaj, że każda inwestycja wiąże się z pewnym ryzykiem, dlatego przed podjęciem znaczących decyzji finansowych warto skonsultować się z doświadczonymi ekspertami.
Radzenie sobie z długiem przy planowaniu przyszłości
Pokolenie milenialsów mierzy się z wyjątkowymi wyzwaniami finansowymi. Wielu zarabia mniej niż poprzednie pokolenia i zmaga się z wysokim poziomem zadłużenia studenckiego. Do obciążenia dochodzą zadłużenie z tytułu kart kredytowych, kredytów samochodowych i kredytów osobistych. Pomimo tych przeszkód, mądre… zarządzanie długiem a planowanie przyszłości jest kluczowe dla osiągnięcia sukcesu finansowego.
Priorytetem jest spłata długów o wysokim oprocentowaniu. Wykorzystaj dodatkowe środki na spłatę tych długów po pokryciu miesięcznych minimalnych rat. Ta strategia może znacznie obniżyć łączną kwotę odsetek i poprawić Twoje… równowaga finansowa.
Spłata pożyczki studenckiej Można to uczynić bardziej przystępnym dzięki opcjom uwzględniającym dochód. Rozważ refinansowanie lub konsolidację, aby potencjalnie obniżyć stopy procentowe i uprościć płatności. Pamiętaj, że regularne, terminowe płatności przyczyniają się do… poprawa zdolności kredytowej.
Zarządzając długiem, nie zaniedbuj planowania przyszłości. Zacznij oszczędzać na emeryturę wcześnie, nawet od niewielkich kwot. Rozważ inwestycję w tanie fundusze indeksowe, aby zapewnić sobie długoterminowy wzrost. Dla millenialsów będących w wojsku, Plan Oszczędnościowy Thrift oferuje doskonałe opcje inwestycyjne z niskimi opłatami.
| Cel finansowy | Krok działania | Korzyść |
|---|---|---|
| Fundusz awaryjny | Oszczędź 3-6 miesięcy wydatków | Bezpieczeństwo finansowe |
| Redukcja długu | Najpierw spłać długi o wysokim oprocentowaniu | Niższe płatności odsetek |
| Poprawa zdolności kredytowej | Utrzymuj wykorzystanie kredytu poniżej 30% | Wyższy wynik kredytowy |
| Oszczędności emerytalne | Inwestuj w tanie fundusze indeksowe | Długoterminowy wzrost bogactwa |
Łącząc spłatę długów z oszczędzaniem i inwestowaniem, millenialsi mogą budować bezpieczną przyszłość finansową. Monitoruj wydatki, ograniczaj niepotrzebne wydatki i zasięgaj porad ekspertów finansowych, aby zoptymalizować swoją strategię.
Wnioski: Wspieranie pokolenia millenialsów w dążeniu do sukcesu finansowego
Pokolenie milenialsów mierzy się z wyjątkowymi wyzwaniami finansowymi, ale jest dobrze przygotowane, aby im sprostać długoterminowy dobrobyt. Urodzone między 1981 a 1996 rokiem pokolenie to z entuzjazmem przyjęło technologię i ceni doświadczenia bardziej niż dobra materialne. W porównaniu ze starszymi pokoleniami, 73% milenialsów wyznacza sobie cele finansowe, co wyraźnie wskazuje na ich motywację do przejęcia kontroli nad swoimi finansami.
Wzmocnienie finansowe Zaczyna się od edukacji. Imponujące 87% milenialsów aktywnie poszukuje możliwości poszerzenia swojej wiedzy finansowej. To pragnienie wiedzy, w połączeniu z spersonalizowane planowanie finansowe, może prowadzić do znacznego wzrostu. Na przykład 63% milenialsów czuje się pewnie, jeśli chodzi o osiągnięcie swoich celów finansowych pomimo wysokiej inflacji, co świadczy o ich odporności.
Ciągła nauka jest kluczem do dostosowania się do ciągle zmieniającego się krajobrazu finansowego. Pokolenie milenialsów chętnie korzysta z różnorodnych opcji inwestycyjnych, a grupa 42% inwestuje w kryptowaluty, a grupa 33% w inwestycje zorientowane na wpływ społeczny. Badają również marketing afiliacyjny jako pasywny dochodów, co pokazuje ich otwartość na nowe strategie finansowe.
Wykorzystując technologię, szukając profesjonalnego wsparcia i konsekwentnie realizując swoje cele finansowe, millenialsi mogą pokonywać przeszkody i budować bezpieczną przyszłość finansową. Dzięki swojej biegłości w technologii i potrzebie spersonalizowanego doradztwa, pokolenie to jest w doskonałej pozycji, by zmienić zasady sukcesu finansowego.
Często zadawane pytania
Z jakimi szczególnymi wyzwaniami finansowymi mierzą się millenialsi?
Pokolenie milenialsów weszło na rynek pracy w okresie Wielkiej Recesji, stawiając czoła niestabilności gospodarczej i wysokim dług z tytułu pożyczki studenckiej. Mimo że w tym samym wieku zarabiają o 20% mniej niż pokolenie wyżu demograficznego, to właśnie millenialsi są najbardziej inwestującym pokoleniem.
Jak pokolenie milenialsów może ustalić jasne cele finansowe?
Ustal krótkoterminowe i długoterminowe cele finansowe, aby stworzyć plan przyszłego bogactwa. Cele krótkoterminowe może obejmować utworzenie funduszu awaryjnego lub zakup garderoby biznesowej, cele długoterminowe Może to być spłata kredytu studenckiego lub zakup domu. Ustal priorytety celów, sortując je według ważności i zidentyfikuj obszary, w których można ograniczyć wydatki.
Dlaczego fundusz awaryjny jest ważny dla stabilności finansowej?
Oszczędności awaryjne są kluczowe dla stabilności finansowej. Staraj się zgromadzić fundusz awaryjny, który pokryje sześciomiesięczne koszty utrzymania. Ta siatka bezpieczeństwa powinna być stosunkowo płynna i łatwo dostępna bez kar. Posiadanie oszczędności awaryjnych pomaga uniknąć korzystania z kart kredytowych o wysokim oprocentowaniu w przypadku nieoczekiwanych kryzysów finansowych i zapewnia spokój ducha.
Jak pokolenie milenialsów może stworzyć efektywny budżet?
Stwórz realistyczny budżet, śledząc wydatki przez trzy miesiące. Korzystaj z aplikacji na smartfony, aby analizować dochody i wydatki. Wdrażaj. odwrotne budżetowanie nadając priorytet oszczędzaniu na przyszłość. Rozważ Zasada 50/30/20: 50% na potrzeby, 30% na zachcianki i 20% na oszczędności. Zautomatyzuj oszczędzanie i inwestowanie, aby zapewnić stały postęp w realizacji celów finansowych.
Jakie są najważniejsze strategie planowania finansów dla pokolenia millenialsów?
Wykorzystać dopasowanie pracodawcy Wpłaty do planów emerytalnych. Rozważ otwarcie konta Roth IRA, aby uzyskać wolny od podatku wzrost inwestycji. Staraj się oszczędzać co najmniej 151 TP3T dochodu, stopniowo zwiększając, jeśli zaczynasz od niższej kwoty. Dostosuj wzrost stylu życia do odpowiedniego wzrostu oszczędności. Wykorzystaj automatyczne inwestowanie i oszczędności, aby utrzymać stały postęp. Poszukaj wiedzy finansowej w renomowanych źródłach i rozważ współpracę z doradcą finansowym, aby uzyskać spersonalizowane strategie.
W jaki sposób pokolenie milenialsów może mądrze inwestować, aby osiągnąć długoterminowy wzrost?
Zacznij inwestować wcześnie, aby skorzystać odsetki składane. Poznaj różne pojazdy inwestycyjne takie jak akcje, ETF-y i REIT-y. Zacznij od małych inwestycji i zwiększaj je z czasem. Zdobądź wiedzę na temat finanse osobiste i strategie inwestycyjne. Zdywersyfikuj swój portfel, aby zarządzać ryzykiem. Rozważ swoje tolerancja ryzyka i harmonogram inwestycji przy wyborze opcji inwestycyjnych.
Jakie są skuteczne strategie radzenia sobie z długiem i planowania przyszłości?
Priorytetem powinna być spłata zadłużenia o wysokim oprocentowaniu, zwłaszcza sald kart kredytowych. Rozważ opcje spłaty kredytów studenckich dostosowane do dochodów. Rozważ refinansowanie lub konsolidację kredytów, aby zapewnić sobie bardziej dogodny harmonogram spłat. Zachowaj ostrożność zaciągając nowe długi i oceń konieczność dokonywania zakupów. Utrzymuj dobrą ocenę kredytową, terminowo spłacając raty i zarządzając wykorzystaniem kredytu. Równoważ spłatę zadłużenia z oszczędzaniem i inwestowaniem, aby zapewnić postęp w realizacji długoterminowych celów finansowych.
